Login

Apple fecha o melhor trimestre abril-junho da sua história no último balanço de Tim Cook
Todas as empresas de capital aberto (que possuem ações à venda na bolsa de valores) são obrigadas, por lei — na maioria dos países (inclusive Brasil) —, a disponibilizar publicamente suas demonstrações financeiras periodicamente. Esse costuma ser um momento bastante esperado por acionistas (analisando se a empresa na qual estão investindo está sendo bem administrada e gerando lucros), investidores (para captar novas oportunidades de alocar seus recursos), além da imprensa e de curiosos em geral. Na última quinta-feira (30/7), foi a vez da Apple de divulgar seus resultados financeiros referentes ao trimestre abril-junho de 2026.
Para alegria de todos, o CEO 1Chief executive officer, ou diretor executivo. Tim Cook se despede da sua posição com o melhor terceiro trimestre fiscal que a empresa já registrou — um recorde absoluto! Como já informado aqui no MacMagazine, no período de abril a junho (encerrado no dia 27/6), a companhia relatou uma receita de US$109,4 bilhões (alta de 16,4%) em relação ao mesmo trimestre do ano anterior, e lucro líquido de US$29,8 bilhões (um avanço de 27%). A margem bruta chegou a incríveis 50,1%, a maior já apurada em períodos semelhantes da história da empresa!
Hoje, a Apple tem orgulho de relatar o nosso melhor trimestre de abril-junho de todos os tempos, com crescimento de receita de dois dígitos em iPhone, Mac e Serviços, e em todos os segmentos geográficos.
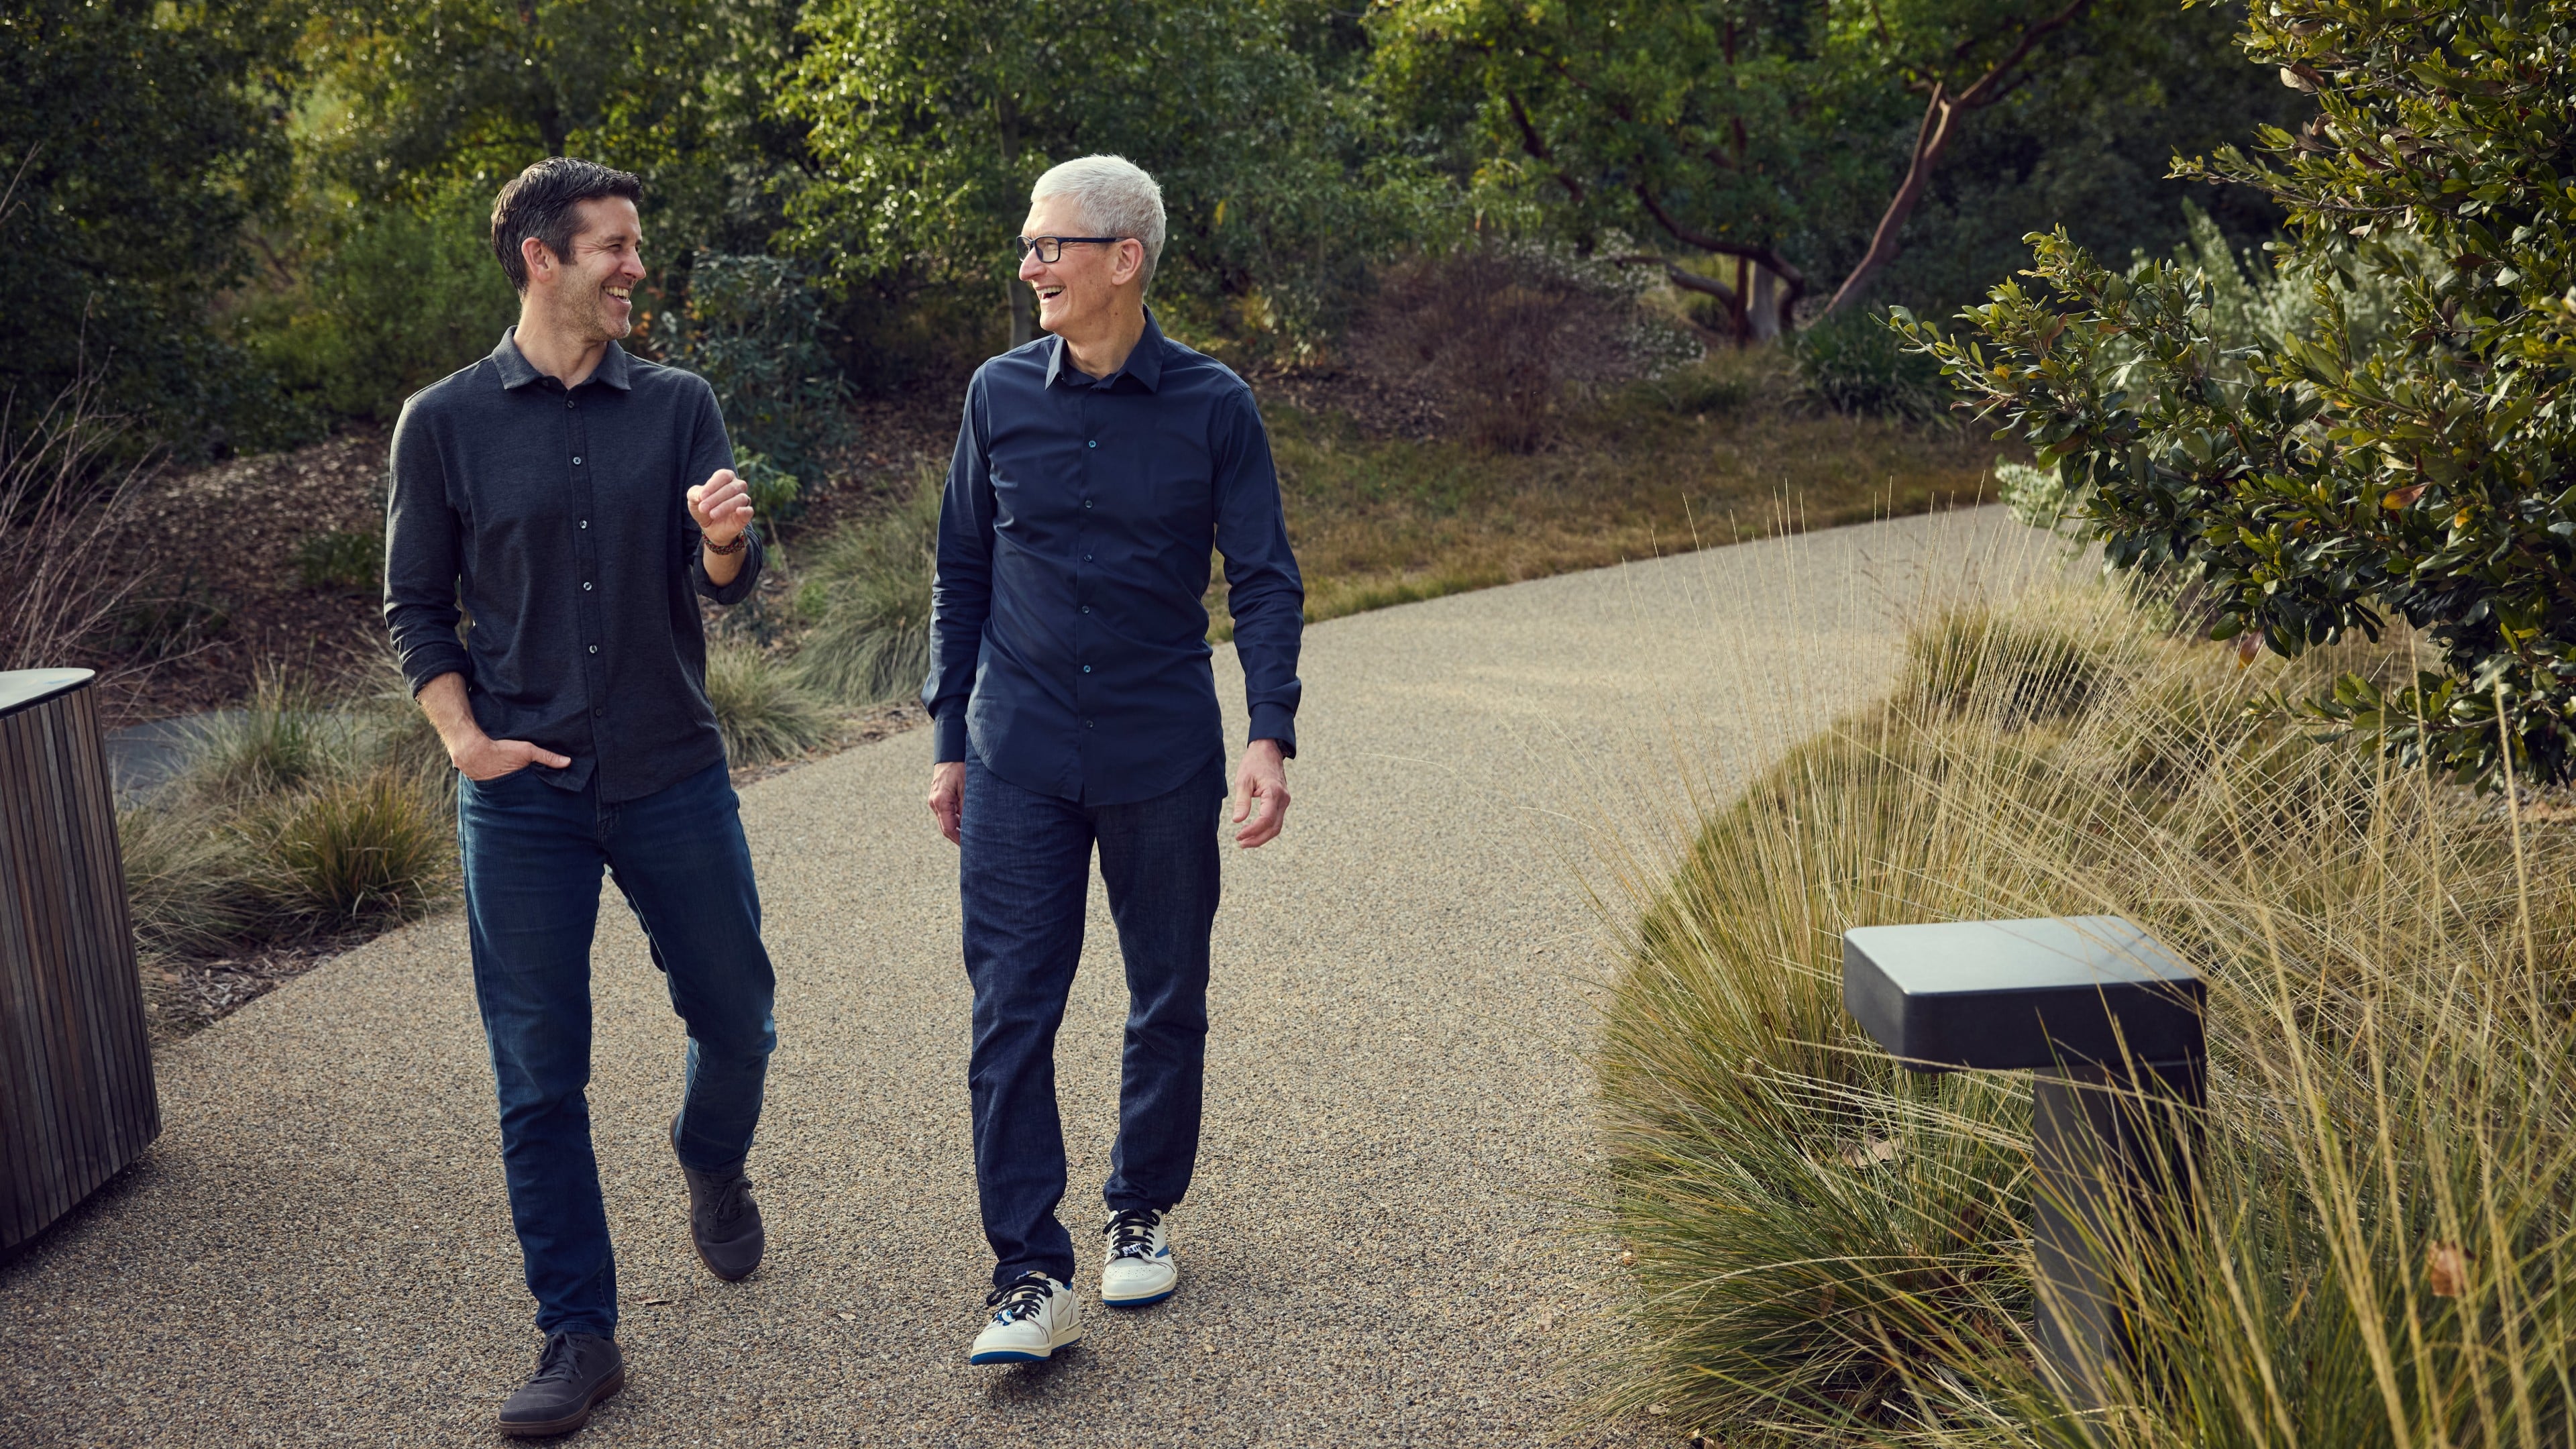
A fala acima é de Cook. Ele deixará o cargo em 1º de setembro, quando John Ternus assumirá, e passará a presidir o conselho de administração.
O fenômeno Mac
Uma das grandes surpresas do relatório foi o crescimento no faturamento de Macs. Pela primeira vez, a categoria ultrapassou a casa dos US$10 bilhões em um trimestre abril-junho, e o crescimento de 29% superou o do iPhone.
A explicação está em parte na procura alucinada por Macs mini para rodar agentes de inteligência artificial e na leva de lançamentos de março: MacBook Air com M5, MacBook Pro com M5 Pro e M5 Max, e principalmente o MacBook Neo, o modelo de entrada que estreou a US$600 — preço que subiu para US$700 em junho, no reajuste geral motivado pelo custo de memória. A Apple parece ter encontrado um mercado relevante abaixo do Air, e vale acompanhar o que isso faz com a margem da linha nos próximos trimestres.
O iPad foi a única categoria no vermelho, com queda anual de 6%. Não é surpresa: a própria Apple havia avisado que a comparação seria difícil, pois no ano anterior houve o lançamento do iPad com chip A16. O iPad Air com M4, que chegou em março, não foi suficiente para compensar. Cabe ainda analisar se o bem-sucedido MacBook Neo não acabou levando um pouco do mercado dos tablets, também.
O asterisco que quase ninguém vai mencionar
A margem bruta de 50,1% e o lucro por ação de US$2,02 não são resultado apenas da operação, e esse detalhe se perde facilmente na comemoração dos recordes.
À primeira vista, no press release — e nos comentários que fizemos no último podcast —, esse ponto não ficou bem claro, mas merece atenção. A Apple informou, no comunicado, que a margem incluiu cerca de dois pontos percentuais e o lucro por ação incluiu US$0,11 vindos de reembolso de tarifas, dinheiro que a empresa havia pago ao governo americano e recebeu de volta depois que a Suprema Corte derrubou, em fevereiro, as tarifas impostas sob a IEEPA (a lei de poderes econômicos internacionais de emergência). A empresa não detalhou a origem exata dos valores devolvidos, mas a decisão da Corte é o evento que abriu caminho para os reembolsos.
É dinheiro real, entra legitimamente no resultado, mas não é recorrente e não diz nada sobre a capacidade da Apple de vender aparelhos. Descontando o efeito, a fotografia muda um pouco: a margem bruta cai para aproximadamente 48%, exatamente o que o consenso projetava, e o lucro por ação vai para cerca de US$1,91, contra os US$1,89 esperados. De uma superação de 6,9% no lucro, sobra uma de pouco mais de 1%.
Ou seja: o trimestre continua bom em receita e em volume, que são genuinamente fortes. Mas o brilho extraordinário no lucro é, em boa parte, contábil, e não se repete.
A Apple abre a margem bruta em dois blocos apenas: produtos e serviços. Ela nunca divulga margem por categoria individual (não existe margem oficial de iPhone, Mac ou iPad em documento nenhum da empresa, e todo número desse tipo que circula é estimativa de analista), mas os dois blocos que ela abre já contam a história.
| Linha de negócio | Margem do FQ3 2026 | Margem do FQ3 2025 | Variação |
|---|---|---|---|
| Produtos | 40,07% | 34,52% | +5,55pp |
| Serviços | 75,62% | 75,58% | +0,04pp |
| Consolidado | 50,06% | 46,49% | +3,57pp |
A margem de hardware subiu 5,55 pontos percentuais em 12 meses. A margem de hardware não sobe 5 pontos por ganho de eficiência: é ali que o reembolso de tarifas desembarcou, porque tarifa incide sobre produto físico. A prova está na linha seguinte: serviços, que não pagam tarifa nenhuma, ficou praticamente parado. A melhora não foi operacional.
Vale registrar um desequilíbrio que explica boa parte do valuation da Apple. Serviços representam 28,1% da receita, mas respondem por 42,4% do lucro bruto do trimestre. Produtos são 71,9% da receita e apenas 57,6% do lucro. Cada dólar de serviço vale quase o dobro de um dólar de hardware, e é por isso que o mercado aceita pagar perto de 40x o lucro por uma empresa que, no fim das contas, vende telefone.
Serviços: um pequeno sinal de alerta
Os relatórios revelaram um problema silencioso do trimestre. Serviços cresceram 12,1%, um bom número isolado, mas bem abaixo dos 16,2% do trimestre encerrado em março e, mais grave, abaixo do que a própria Apple havia sinalizado. Na teleconferência de abril, o diretor financeiro Kevan Parekh disse que os serviços cresceriam em ritmo “similar ao reportado em março” (ou seja, algo perto de 16%, ressalvando o efeito cambial). Ficaram cerca de 4 pontos percentuais aquém.
A linha chegou a recuar 0,8% em relação ao trimestre imediatamente anterior. Foi o único item da projeção que a Apple não cumpriu, e não é um item qualquer: é o que sustenta o múltiplo da ação. Parte da imprensa de mercado atribuiu a reação negativa à combinação de serviços com a Grande China, embora as estimativas para a região divergissem bastante entre as casas: havia projeções de US$18,8 bilhões, que o resultado cumpriu, e de US$19,5 bilhões, que não.
Some-se a isso um risco que não tem data marcada. Boa parte da receita dos serviços vem do acordo pelo qual o Google paga à Apple para ser o buscador padrão do Safari — cerca de 36% da receita de anúncios de busca, algo próximo de US$20 bilhões por ano. Existe um processo em andamento que questiona a legitimidade desta taxa. A sentença de setembro de 2025 permitiu que o acordo continuasse, mas o Departamento de Justiça dos Estados Unidos recorreu em fevereiro de 2026 e o Google entrou com recurso próprio em maio. Se a decisão cair, o buraco nessa linha é de dois dígitos de bilhão!
Três números que o comunicado não destaca
Fora das manchetes do balanço, três indicadores das demonstrações merecem atenção, e nenhum deles apareceu no material de divulgação.
- O estoque quase dobrou, de US$5,7 bilhões em setembro de 2025 para US$11,1 bilhões, alta de 94%. Uma empresa que é referência mundial em operar com estoque enxuto dobrou o estoque em 9 meses. A leitura mais provável é compra antecipada de memória, antes que os preços subam ainda mais. É a confirmação contábil do que Cook disse em junho, quando afirmou que aumentos de preços eram inevitáveis.
- Pesquisa e desenvolvimento saltou para US$11,7 bilhões, o dobro do ritmo da receita, e passou de 9,4% para 10,7% do faturamento. Ao mesmo tempo, o investimento em ativo fixo (equipamentos, imóveis, veículos etc.) caiu 28% no acumulado de 9 meses. É a tese da IA “capital-light” traduzida em números: a Apple gasta mais em gente e software, e menos em concreto e servidor, apostando em rodar inteligência nos mais de 2 bilhões de aparelhos que já estão nas mãos dos usuários. O oposto de Microsoft, Google e Amazon.
- O caixa operacional de 9 meses foi de US$117 bilhões, contra US$81,8 bilhões. Mesmo assim, a recompra de ações caiu de US$70,6 para US$62,1 bilhões. A Apple está segurando dinheiro, o que é coerente com o estoque dobrado e com uma troca de comando marcada para 1º de setembro.
Há ainda um detalhe na linha de outras receitas, que agrupa o que a Apple ganha fora da operação: juros do caixa aplicado, juros pagos sobre dívida, variação cambial e valorização de participações minoritárias. O resultado foi de US$572 milhões positivos, contra US$171 milhões negativos há um ano — um giro de US$743 milhões. A carteira de caixa e aplicações subiu para US$146,5 bilhões, enquanto a dívida caiu para US$82,3 bilhões. Mais dinheiro rendendo, menos juros a pagar. É lucro financeiro, não operacional.
A projeção para setembro veio bem abaixo
O trimestre relatado é recorde. A projeção que o acompanha, não. E como o mercado precifica futuro e não passado, foi ela que dominou a reação. A ação, que havia fechado o pregão a US$333,43, caiu cerca de 6,5% na negociação estendida ao longo da teleconferência, o que equivale a aproximadamente US$317 bilhões de valor de mercado. No dia seguinte, a queda se confirmou: -7,35%. A projeção da Apple para o trimestre de setembro, o último do ano fiscal, veio com dois números desconfortáveis.
| Indicador | FQ3 2026 (real) | FQ4 2026 (projetado) |
|---|---|---|
| Crescimento de receita | 16,4% | de 9% a 11% |
| Margem bruta | 50,1% | de 47% a 48% |
| Margem bruta sem reembolso de tarifas | 48,1% | de 47% a 48% |
| Receita implícita | US$109,4 bilhões | de US$111,7 a US$113,7 bilhões |
A desaceleração de 16,4% para algo entre 9% e 11% já seria suficiente para incomodar. O que agravou foi a justificativa: Parekh afirmou que o impacto das restrições de oferta deve “aumentar significativamente” em relação ao trimestre anterior — citando explicitamente iPhone, Mac e iPad —, e mencionou ainda ventos contrários de câmbio sobre a receita de iPhone.
A margem projetada de 47% a 48% é o número mais revelador de todo o balanço. Ela fica abaixo do resultado limpo deste trimestre sem o reembolso de tarifas. Ou seja: a Apple está dizendo que a margem vai cair de verdade, em bases comparáveis. O colchão de estoque de memória comprado a preço favorável, que segurou os custos nos últimos trimestres, está acabando, e o trimestre de setembro é justamente o que carrega o lançamento dos “iPhones 18 Pro/18 Pro Max” — e provavelmente do “iPhone Ultra”, o primeiro dobrável da empresa.

O que Ternus herda
Ternus assumirá como diretor executivo em 1º de setembro, com Cook passando a presidente executivo do conselho. A julgar pelo balanço, ele recebe uma casa em ordem: receita recorde, base instalada de aparelhos ativos em máxima histórica em todas as categorias principais, patrimônio líquido de US$107,5 bilhões e — possivelmente — a companhia mais valiosa do mundo.

Recebe também três problemas bem definidos. O primeiro é o custo de memória, que já forçou aumentos de preço no MacBook Air, no Mac mini e no Mac Studio, e que agora vai comprimir margem sem o amortecedor do estoque barato.
O segundo é a desaceleração dos serviços, com os recursos judiciais contra o acordo de busca com o Google ainda pendentes.
O terceiro é entregar a Siri reformulada, anunciada na WWDC26, movida pelo Gemini do Google, prevista para o ciclo do iOS 27 e adiada por tempo indeterminado na União Europeia — decisão que a Apple atribui às exigências da Lei dos Mercados Digitais (Digital Markets Act, ou DMA).
A leitura mais honesta deste balanço talvez seja esta: Cook encerra sua gestão entregando o melhor trimestre abril-junho da história da Apple, a maior capitalização de mercado do mundo e uma operação que cresce dois dígitos em todos os continentes em que atua. O que ele não entrega pronto é a próxima curva: provar que a aposta de rodar inteligência artificial dentro do aparelho, e não na nuvem, vale o múltiplo de 40x que a ação vinha cobrando. Essa parte, agora, é com Ternus.
Metodologia
Os números do trimestre e do comparativo anual foram extraídos das demonstrações consolidadas condensadas não auditadas da Apple referentes ao terceiro trimestre fiscal de 2026 e ao terceiro trimestre fiscal de 2025, conferidas linha a linha. As margens por linha de negócio, os indicadores de balanço patrimonial e de fluxo de caixa e todos os percentuais foram calculados a partir desses documentos.
As estimativas de consenso de Wall Street citadas foram compiladas antes da divulgação junto a Yahoo Finance, TipRanks, Zacks, Visible Alpha, Hudson Labs e Goldman Sachs.
A projeção para o trimestre de setembro e as declarações do diretor financeiro vêm da teleconferência de 30 de julho de 2026, com apuração de 9to5Mac, CNBC e AppleInsider.
Os dados de mercado chinês são da IDC e da CAICT. A série de fechamentos mensais da ação tem origem em StatMuse, StockAnalysis.com, FinancialContent e Macrotrends, via S&P Global Market Intelligence.
O ajuste identificado como “sem reembolso de tarifas” não é uma linha contábil: é cálculo próprio a partir do efeito que a Apple declarou no comunicado de resultados.
Observação
Este texto não constitui recomendação de investimento.
Notas de rodapé
- 1Chief executive officer, ou diretor executivo.